『50万円を50億円に増やした 投資家の父から娘への教え』要点と3つの投資法
資産、稼ぐ力、景気の波。
企業の「割安さ」を考える読書ノート。
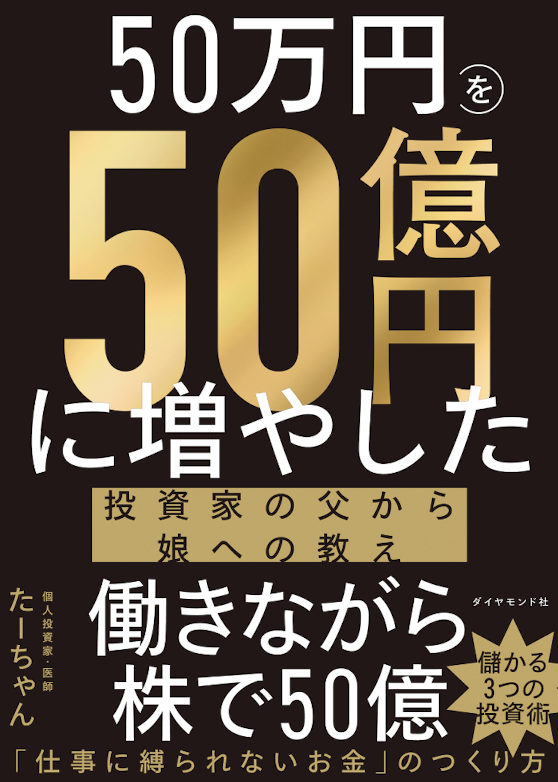
2025年7月刊
出版社の書籍紹介を見る ↗
「50万円を50億円に増やした」。このタイトルを見たら、どんな株を買ったのだろうと気になりますよね。本書で注目したいのは、銘柄名の先にある「その会社を選んだ理由」です。何を調べ、何を期待し、どうなったら見直すのか。その考え方を追ってみましょう。
今回取り上げるのは、個人投資家たーちゃんによる『50万円を50億円に増やした 投資家の父から娘への教え』です。本書で紹介されている、資産・収益・景気循環に注目する3つのバリュー株投資を中心に、企業の調べ方や指標の読み方を整理します。
キーワードは「何に対して割安なのか」。会社の持ち物か、稼ぐ力か、景気回復後の姿か。同じ「安い株」でも、見ているものは違います。
この記事では、本書のバリュー株投資の解説を中心に紹介します。用語の解説、架空の計算例、実践メモは、理解を助けるための記事独自の補足です。
この記事の目次 27項目
- 本の基本情報と読みどころ
- バリュー株投資は何に対して安いかを考える
- 3つの投資法の違いを整理する
- 資産バリュー株投資は企業の持ち物を調べる
- 貸借対照表は現金と借入金を一緒に読む
- 昔からある会社と土地の価値
- 資産バリュー株で待つことの難しさ
- 収益バリュー株投資は稼ぐ力と株価を比べる
- 損益計算書とキャッシュフローをつなげて読む
- 収益力には続く理由と終わる理由がある
- シクリカルバリュー株投資は景気の波に注目する
- 赤字企業を買うという説明の前提
- 業界を絞り過去の数字を長く見る
- 好調な会社でも買うタイミングは別に考える
- 売上を数量と価格に分けて考える
- 固定費と変動費から回復後の利益を考える
- PERが低いときほど利益の位置を確認する
- PSRは利益が出ていない会社を考える手がかり
- 受注と業績には時間のずれがある
- 不況を耐える会社と衰退する会社を分ける
- 売る条件も買う理由と一緒に考える
- 配当利回りと分散投資の読み方
- 記事独自の実践メモ 企業を調べる順番
- 記事独自の記録例 投資理由を短く残す
- 自分の生活に合う学び方を考える
- この本の要点から持ち帰りたいこと
- 参考と記事の対象範囲
本の基本情報と読みどころ
著者は、医師として働きながら投資を続けてきた個人投資家のたーちゃん。本書はダイヤモンド社から2025年7月に刊行されました。詳しい書誌情報は、出版社の書籍紹介ページで確認できます。
書名の金額は著者の投資の歩みを表したもの。中身は、決算書や同業他社を調べ、将来の利益を考えるという地道な分析です。結果の大きさと、実践の手軽さを同じものとして受け取らないようにしたいところです。
読みどころは、企業の価値を一つの物差しだけで決めていないところにあります。現金や土地などの資産に注目する投資もあれば、継続して利益を出す事業に注目する投資もあります。いまは赤字でも、業界の状況が変わることで大きく業績が改善する企業を探す方法も取り上げられています。
バリュー株投資は何に対して安いかを考える
バリュー株投資というと、株価の安い銘柄を買う方法だと思うかもしれません。しかし、1株の値段が低いことと、企業の価値に対して安いことは別の話です。株価が数百円の会社でも割高な場合はありますし、数千円の会社でも割安と判断される場合があります。
比較の相手になるのは、企業の純資産、利益、売上などです。何を基準にするかで、安さの意味が変わります。
企業の株価が低いときには、低いままである理由も考える必要があります。長く赤字が続いているのか、利益が減ると予想されているのか、資産の使い方が評価されていないのか。自分が気づいていない問題を、市場のほかの参加者が心配している可能性もあります。
3つの投資法の違いを整理する
最初に、3つの投資法を並べてみましょう。以下は本書の説明を踏まえ、記事用に整理した比較です。
| 投資法 | 主に注目する価値 | 調べる際の中心となる問い | 主な難しさ |
|---|---|---|---|
| 資産バリュー株投資 | 現金や土地などの保有資産 | 資産の中身は何で、株主にどう還元されるか | 評価が変わる時期を読みにくい |
| 収益バリュー株投資 | 継続して利益を出す力 | 利益は続くか、さらに伸びる余地はあるか | 将来の収益力を見誤る可能性がある |
| シクリカルバリュー株投資 | 業績回復後の収益力 | 不況を耐え、どんな条件で回復できるか | 景気の位置と回復の根拠を読む必要がある |
この3つは、必ずしも完全に分かれているわけではありません。資産が豊富で、利益も安定している会社はあります。不況期には資産の面から見ても安くなり、回復後には利益の面からも評価される会社があるかもしれません。
ただし、買った後で都合よく理由を変えてしまうと、判断を振り返りにくくなります。利益の成長を期待して買ったのに、業績が悪化すると「土地を持っているから大丈夫」と考え直すような場合です。最初に何を期待したのかが曖昧になると、期待が外れたことにも気づきにくくなります。
まず主な投資理由を一つ決めると、判断を振り返りやすくなります。たとえば「業績回復が主な理由、財務の余裕は補助的な材料」という形です。指標をたくさん並べるより、それぞれが何を支える数字なのかを説明してみましょう。
資産バリュー株投資は企業の持ち物を調べる
資産バリュー株投資では、企業が持つ資産に対して株価が低く評価されている銘柄を探します。本書で取り上げられるのは、現金及び預金、土地、投資有価証券などです。日々の利益だけを見ていると目立たない価値が、貸借対照表や有価証券報告書の中にある場合があります。
本書では、候補を絞る例としてPBRや自己資本比率を用いる方法が示されています。ただし、条件に当てはまれば購入してよいという意味ではありません。スクリーニングで候補を探した後に、決算短信などで事業の状態を確かめ、資産や負債の中身を読む作業が続きます。
記事の補足として説明すると、PBRは株価と1株当たり純資産の関係を見る指標です。低いPBRは、純資産に対して株価が低く評価されていることを示します。しかし、その純資産が将来も保たれるか、実際にどのような形で使えるかまでは、PBRの数字だけでは分かりません。
同じ現金でも、自由に使える余裕資金なのか、事業を続けるために必要な資金なのかで意味が変わります。土地についても、売却可能な遊休地なのか、主力工場が建っている土地なのかで見方は変わるでしょう。会社が持っているという事実と、すぐ株主に還元できるという見通しは分けて考える必要があります。
PERとPBRとPSRの早見表
以下は記事独自の整理です。指標は、企業の違う側面を見るための道具です。低い数値を探すだけでなく、比較する数字の中身を確認しましょう。
| 指標 | 基本的な計算 | 主に見るもの | 読み違えやすい点 |
|---|---|---|---|
| PER | 株価 ÷ 1株当たり利益 | 利益に対する株価の評価 | 一時的な高利益では低く見える。赤字時は通常の正の倍率で比べにくい |
| PBR | 株価 ÷ 1株当たり純資産 | 純資産に対する株価の評価 | 純資産の中身や収益性は別に確認する。1倍割れが上昇を保証するわけではない |
| PSR | 時価総額 ÷ 売上高 | 売上規模に対する市場評価 | 利益率や負債を直接表さない。違う業種の単純比較には注意する |
| EPS | 普通株主に帰属する利益 ÷ 対応する株式数 | 1株当たりの利益 | 実績と予想を分け、株式数や一時的な損益の影響も見る |
| BPS | 普通株主に対応する純資産 ÷ 対応する株式数 | 1株当たりの純資産 | 帳簿上の純資産であり、すべてをその金額で換金できるとは限らない |
※計算式は理解のための基本形です。EPSの期中平均株式数など、実際の開示・データ提供元の定義を確認してください。
貸借対照表は現金と借入金を一緒に読む
本書では、貸借対照表で現金及び預金や借入金などを確認することが示されています。会社の財務を考えるとき、現金の多さだけを見ると、実態よりも安心してしまうことがあります。返済しなければならない負債や、その期限も一緒に見ることで、資金の余裕が分かりやすくなります。
ここからは説明のための仮の例です。A社が現金を100億円持っていたとしても、借入金が90億円ある場合と、借入金が10億円である場合では、受ける印象は違います。さらに、現金を100億円持つ会社が毎年大きな営業赤字を出しているなら、現在の残高だけでは数年後の余裕まで判断できません。
ネットキャッシュという言葉も、現金と有利子負債などの関係を考える際に使われます。ただし、計算の範囲には違いがあるため、ほかの人の数字をそのまま比べるより、何を足し引きしたのかを確認することが大切です。見やすくまとめられた数字でも、元の貸借対照表に戻ると理解が深まります。
また、のれんや売掛金、棚卸資産などは、現金と同じ性質ではありません。事業買収時の期待、販売代金の回収、在庫の売れ行きなど、それぞれ違う条件に影響されます。資産の合計額が大きくても、その中身によっては損失や評価の見直しが生じる可能性があります。
昔からある会社と土地の価値
本書では、長い歴史を持つ会社と保有資産の関係も取り上げられています。古くから事業を続ける会社には、以前から保有する土地などがあり、その帳簿上の金額と現在の価値に違いが生じている場合があります。本業の利益だけでは見つけにくい価値を考える入口になる話です。
本書に登場する企業の事例でも、保有不動産の売却と利益、配当の変化が関連づけて説明されています。企業が資産を保有しているだけの状態から、売却や還元という具体的な動きに進むことで、市場からの見え方が変わる可能性があります。
会社の歴史は、調べるきっかけの一つです。大事なのは、どの資産を持ち、いくらの価値があり、経営陣がどう使おうとしているか。古い会社というだけでは、投資判断はできません。
記事独自の補足として、含み益を考える場合には、売却時の税金や費用、事業上の必要性なども考慮したいところです。推定した土地の時価を、そのまま株主が受け取れる金額とみなすことはできません。資産価値の推計には幅があり、実際に売買が成立する条件も異なります。
資産バリュー株で待つことの難しさ
本書の整理では、資産バリュー株投資には、株価がいつ上がるのか分かりにくいという難しさがあります。資産が豊富なことを確認できても、市場がすぐにその価値を評価するとは限りません。企業が大きな変化を起こさず、低い評価のまま時間が過ぎることも考えられます。
この点は、投資を始める前には軽く見えやすい部分です。「安いならいつか上がるだろう」と思っていても、ほかの銘柄が値上がりする中で、保有株が動かない状態を続けて見ていると、気持ちは揺れます。企業の価値の理解と、値動きに対する自分の反応は、別々に考えておく必要があります。
本書では、シナリオが崩れたとき、より魅力的な投資先が見つかったとき、短期間で上がりすぎたときなど、売却を考える場面も示されています。買う理由だけでなく、判断を見直す条件があることに注目したいところです。
待つ間も、資産の減少、損失の拡大、経営方針の変化は確認したいところです。長く持つことが目的になると、最初の見立てが崩れても気づきにくくなります。
「時間がかかっている」と「前提が崩れている」は同じではありません。この違いを見分けるためには、買う前の記録が役立ちます。期待する変化と、許容できない変化を分けておくことで、日々の株価だけに引っ張られずに企業を見直しやすくなります。
収益バリュー株投資は稼ぐ力と株価を比べる
収益バリュー株投資では、会社の稼ぐ力に対して、株価が割安かを考えます。本書では、PERの低さに加え、業績が安定していることや利益が伸びていることなどに目を向けています。資産の保有額よりも、事業から利益を生み出す力に重心がある投資法です。
記事の補足として、PERは株価を1株当たり利益で割った指標です。利益に対して株価が何倍になっているかを見るために使われます。ただし、過去の利益を使うのか、会社予想などの将来の利益を使うのかで数字は変わります。比較する際には、計算に使われた利益の時点をそろえる必要があります。
本書では、収益バリュー株を探す際に、営業利益率やROA、PBR、時価総額などを組み合わせて候補を絞る方法も紹介されています。いくつもの指標を使うのは、利益に対する株価の安さだけでなく、収益性や企業の規模なども含めて見ようとするためです。
しかし、過去の利益率が高いことは、そのまま将来の利益率が高いことを保証しません。利益が伸びている理由を確認しなければ、好調な時期だけを切り取って評価してしまう場合があります。本書の読みどころも、数値の条件から先に進み、決算書や成長余地を確認するところにあります。
損益計算書とキャッシュフローをつなげて読む
本書の収益バリュー株の説明では、損益計算書に加えて、キャッシュフロー計算書も確認する流れが示されています。売上や利益を見ることと、会社に実際どれだけお金が入っているかを見ることを組み合わせると、収益の中身を考えやすくなります。
売上が増えていても、利益が同じように増えているとは限りません。原材料費、人件費、販売費などが大きく増えていれば、売上の伸びが利益につながりにくい場合があります。反対に、売上がそれほど増えていなくても、費用の改善などによって利益が増える場合もあります。
ここからは記事の補足です。利益が計上された時点と、現金を受け取る時点には違いがあります。売掛金が増えている時期や、在庫を積み上げた時期などには、利益と営業キャッシュフローの動きがずれることがあります。そのずれが何によるものなのかを確かめることが、数字を読む作業になります。
また、事業を維持するために必要な設備投資と、成長のために増やした設備投資をどう考えるかでも、将来の資金余力に対する見方は変わります。フリーキャッシュフローの数字も、設備投資が一時的に大きかったのか、今後も高い支出が続くのかによって、受け止め方が違ってきます。
決算書は、会社が「どう売り、どう稼ぎ、お金をどう使ったか」の記録です。数年分の推移と会社の説明を読み合わせると、変化の理由を探りやすくなります。
決算資料で何を確かめるか
以下は、読む目的と資料を対応させた記事独自の一覧です。個々の情報の掲載場所は企業によって異なります。
| 資料 | 主に確認すること | この記事の問いとのつながり |
|---|---|---|
| 決算短信 | 売上・利益の変化、業績予想、財務の概要 | 現在の業績はどう変わったか |
| 貸借対照表 | 現金、借入金、資産と負債の構成 | 不況や回復待ちの期間に耐えられるか |
| 損益計算書 | 売上、費用、本業の利益、最終利益 | どこで稼ぎ、何に費用がかかっているか |
| キャッシュフロー計算書 | 営業・投資・財務の現金の動き | 利益とお金の動きに大きな違いはないか |
| 有価証券報告書 | 事業の内容、資産の明細、リスク、設備など | 指標の背後にある事業の実態は何か |
| 決算説明資料・適時開示 | 数量、単価、受注、投資、経営方針の説明 | 回復の根拠や前提にどんな変化があるか |
収益力には続く理由と終わる理由がある
収益バリュー株を考えるときには、いま利益が出ている理由だけでなく、その利益が続く理由を調べる必要があります。本書でも、今後の業績が伸びる余地があるかを確認することや、成長シナリオが崩れた場合などの売りどきが取り上げられています。
記事独自の問いとしては、顧客がその会社を選ぶ理由を説明できるかどうかが、一つの出発点になります。価格が安いからなのか、技術や品質が評価されているからなのか、店舗網や取引関係に強みがあるからなのか。利益の背景を具体的にすると、どんな変化に弱いかも考えやすくなります。
仮に店舗を増やして利益を伸ばしている会社なら、出店余地がどの程度残っているかを調べたいところです。新規出店が増えても、既存店の売上や採算が悪くなっていれば、全体の成長をそのまま延長することはできません。増えた店舗数と、事業の強さを同じものとして扱わないことが大切です。
一方、価格の引き上げで利益が増えた会社なら、その値上げが顧客に受け入れられたか、販売数量が減っていないかも確認する材料になります。海外展開、新商品、設備増強なども、実現までに必要な費用や時間があるため、期待だけで利益を積み上げないようにしたいところです。
シクリカルバリュー株投資は景気の波に注目する
シクリカルバリュー株投資は、景気や業界の循環によって業績が大きく変わる企業を対象に、不調な時期の割安さと、回復後の収益力を考える方法です。本書では、鉄鋼、非鉄、海運、化学、紙・パルプなどの業界が例に挙げられています。
これらの業界では、需要や供給、製品価格、設備の稼働状況などの変化が、業績に大きく影響する場合があります。好調な時期には利益が急増する一方、不調な時期には利益が減り、赤字に転落することもあります。現在の利益だけを見て評価すると、景気の波の位置を見落とす可能性があります。
本書の説明で特徴的なのは、不況で評価が低くなった企業について、回復した場合の姿から逆に考えるところです。現在の決算が悪いことを知ったうえで、その悪さが一時的なものか、どんな条件が変われば利益を出せるのかを調べます。
本書では、シクリカル投資は分析の難しさがあり、常に購入に適した銘柄があるわけではないことも示されています。つまり、景気敏感株をいつでも持ち続ければよいという話ではありません。調べた結果、条件がそろっていないと判断する場面もある投資法です。
赤字企業を買うという説明の前提
特に重要なのが、赤字企業についての説明です。本書では、シクリカル投資の対象が赤字であってもよいという考え方が示される一方、赤字であるだけで買ってよいわけではないことも、はっきりと説明されています。
著者が求めているのは、悪い数字が出ている会社の中で、将来の黒字化を見込む根拠がある企業です。電力や造船などの例を通じ、料金の変化、稼働状況、製品価格など、利益に影響する条件が変わる可能性に目を向けています。赤字という結果だけを切り取ると、この分析の部分が抜け落ちてしまいます。
また本書では、回復するか分からない企業を買わないという姿勢も述べられています。周囲が悲観していることと、自分の見立てが正しいことは同じではありません。市場と反対の行動を取ったという事実だけでは、将来の利益を説明できません。
ここからは記事の補足です。赤字企業を調べる場合には、黒字になるまで資金が持つかという問題もあります。借入金の返済、運転資金、設備投資などが続く中で、必要な資金を確保できるか。事業が回復しても、その前に資金面の問題が起きれば、株主が期待した成果につながらない場合があります。
業界を絞り過去の数字を長く見る
本書のシクリカル株の探し方では、まず業界を絞り、過去の業績を長い期間で確認する流れが紹介されています。自分の仕事や趣味などを通じて理解しやすい分野から調べることも、入口として挙げられています。
一社だけを調べるのではなく、同じ業界の複数の企業を見ることもポイントです。本書では、赤字や黒字になる時期が同業他社でおおむね重なるかを確かめる方法が説明されています。複数社に共通する動きがあれば、個別企業だけの事情ではなく、業界全体の波が影響している可能性を考えられます。
記事の補足として、一社だけの赤字と、業界全体の赤字では、調べる問いが違ってきます。一社だけが悪化しているなら、競争力、事故、不採算事業、経営判断などの固有の事情があるかもしれません。業界全体が悪化しているなら、需要、供給、価格、原材料など、共通する要因を調べる必要があります。
過去の最高利益を見つける作業にも意味があります。ただし、その数字を将来も出せると決めつけるのではなく、当時の事業規模や価格、費用、競争環境を確認する材料として使いたいところです。会社が事業を売却していたり、設備を減らしていたりすれば、過去と同じ条件ではありません。
好調な会社でも買うタイミングは別に考える
本書のシクリカル投資の説明には、業績が良い会社が、その時点で買いに向いているとは限らないという指摘があります。すでに大きな利益を出している場合、さらに改善する余地がどれほど残っているかを考える必要があります。
景気の波が大きい企業では、いまの高利益が通常の状態なのか、特別に良い条件が重なった結果なのかを確かめます。同じ好決算でも、その先の見通しは違ってきます。
本書では、ある業界が好調である場合に、隣接する業界にも目を向けるという発想が示されています。業界同士には取引や需要のつながりがあります。ただし、関係する業界がすべて同じ順番で回復するわけではないため、つながりの中身を確認することが必要です。
記事の補足として、企業のニュースが明るくなったときには、株価がどこまで期待を反映したかも考えたいところです。決算が良くなったことと、その情報を知った時点の株価が安いことは、同じではありません。企業の変化と市場の評価を、両方見る必要があります。
逆に、業界全体が不調でも、すべての企業が回復できるとは限りません。競争力や財務の違いによって、同じ景気の波の中でも結果は変わります。業界を見る視点と、個別企業を見る視点を行き来することが、この投資法を理解するうえで大切になります。
売上を数量と価格に分けて考える
本書には、売上を数量と価格に分け、景気循環の変化を読むための図が登場します。売上が増えたという結果だけを見るより、何が増えたのかまで分けることで、事業の状況を細かく捉えられます。
記事独自の仮の例として、一つの製品だけを売る会社を考えてみましょう。販売数量が100から110に増え、単価が変わらなければ、売上は数量の増加によって伸びます。一方、数量が変わらず単価だけ上がった場合は、売上の増加の理由が違います。どちらも売上増ですが、次に確認したいことは同じではありません。
数量が増え始めているなら、顧客の需要や生産の回復が背景にあるかもしれません。価格が上がっているなら、供給の制約、値上げ、製品構成の変化などが関係している可能性があります。実際の会社では複数の製品や地域があるため、単純な掛け算だけでは把握できない場合もあります。
さらに、価格が上がっても原材料費がそれ以上に上がれば、利益が増えるとは限りません。数量が増えても、採算の悪い受注を増やしている場合には、期待したほど利益が出ないことがあります。売上の変化を理解した後には、費用や利益率との関係も読む必要があります。
固定費と変動費から回復後の利益を考える
本書では、シクリカル株を分析する際に、固定費と変動費を分けて利益の構造を理解することが示されています。売上が少し増えたとき、利益がどれくらい変わるのか。その関係は、企業の費用の性質によって違ってきます。
ここからは記事独自の、理解のために単純化した計算例です。売上が100、売上に応じて増える変動費が60、固定費が35の会社なら、利益は5になります。この会社の売上が120になり、変動費率が同じ60%、固定費が35のままなら、利益は13です。売上は20%増ですが、利益の増加率はそれより大きくなります。
| 項目 | 売上が減る場合 | 基準となる場合 | 売上が増える場合 |
|---|---|---|---|
| 売上 | 80 | 100 | 120 |
| 変動費(売上の60%) | 48 | 60 | 72 |
| 固定費 | 35 | 35 | 35 |
| 利益 | −3 | 5 | 13 |
※単位は任意の共通単位。変動費率60%・固定費35を一定とする記事独自の仮定で、書籍にある企業の実績や業績予想ではありません。
この例が示すのは、固定費をまかなうだけの売上を超えると、その後の売上増加が利益に大きく影響する場合があるということです。反対に、売上が減る局面では固定費の負担が重くなり、利益が急減することもあります。景気敏感な企業の業績が大きく動く理由を考える手がかりになります。
ただし、現実には固定費がずっと同じとは限りません。人員や設備を増やせば費用は変わりますし、原材料価格、為替、製品の構成なども影響します。売上が増えた分だけ機械的に利益を計算するのではなく、どの仮定に依存した試算なのかを明らかにしておく必要があります。
試算では、回復が小さい場合や遅れる場合も比べたいところです。強気な数字だけを作らず、どの条件に結果が左右されるかを見るために使います。
PERが低いときほど利益の位置を確認する
シクリカル株では、低いPERがいつでも割安の合図になるわけではありません。本書にも、景気後退の局面ではPERの読み方に注意が必要であることが示されています。利益そのものが景気によって大きく変動するためです。
記事独自の仮の例として、時価総額が100億円で、年間利益が20億円の会社を考えます。単純に計算するとPERは5倍です。しかし、その20億円が業界の好況による特別に高い利益で、今後5億円まで減るなら、同じ時価総額に対するPERは20倍になります。使う利益が変わると、評価は大きく変わります。
| 仮の利益水準 | 時価総額 | 年間利益 | 計算上のPER |
|---|---|---|---|
| 高い利益が出ている場合 | 100億円 | 20億円 | 5倍 |
| 利益が減った場合 | 100億円 | 5億円 | 20倍 |
| 赤字の場合 | 100億円 | 赤字 | 通常の正のPERとしては比較しにくい |
※時価総額を100億円で固定した仮の比較です。実際の株価の変化や将来の業績を予測する表ではありません。
反対に、利益が一時的に大きく落ち込んでいる会社では、PERが高く見えることがあります。将来の利益が戻る根拠があれば、現在のPERだけでは投資家が考える価値を表しきれません。赤字の場合には、通常の正のPERとして比較すること自体が難しくなります。
ここで必要なのは、低いPERを否定することでも、高いPERを都合よく説明することでもありません。計算に使われている利益が、その企業のどんな状態を表しているかを確認することです。過去の好況、不況、通常の時期の利益を見比べると、一時点の数字への依存を減らせます。
PSRは利益が出ていない会社を考える手がかり
本書では、シクリカル投資の分析にPSRを使う考え方も説明されています。PSRは時価総額を売上高で割る指標で、利益が赤字のときでも、売上に対して市場がどの程度の値段を付けているかを考えるために使えます。
本書の文脈では、現在の赤字だけで企業を判断せず、将来の成長や黒字化を考える際の物差しとして登場します。PERを計算しにくい企業でも、売上の規模は確認できることがあるため、そこから評価の出発点を作る考え方です。
ただし、PSRが低ければ安全という意味ではありません。記事独自の補足として、同じ売上高でも、利益率が異なる事業の価値は同じではないことを考えたいところです。売上100億円から利益を10億円出す会社と、利益がほとんど残らない会社では、売上に対する評価が違う理由があります。
さらに、PSRだけでは負債の大きさや、資金繰りの状態までは分かりません。売上があっても、継続的に大きな損失が出ていれば、将来の資金需要が問題になります。売上が回復した場合に利益がどう変わるかという分析と、回復まで会社が耐えられるかという確認を組み合わせる必要があります。
受注と業績には時間のずれがある
本書に登場する造船の説明では、受注や船の価格と、決算に表れる利益の間に時間のずれがあることが読み取れます。現在の決算が悪いからといって、将来の仕事の条件まで同じとは限らないという点が、シクリカル投資を考える材料になります。
長い期間をかけて製品を作る事業では、過去に受けた仕事の条件が現在の利益に影響する一方、新しい受注の条件は後の業績に関係することがあります。そのため、決算の利益だけでなく、受注残や契約条件、納期などを調べることが、先の業績を考える手がかりになります。
記事の補足として、受注が多いことだけで安心することもできません。受注時に見込んだ費用より、実際の製造費が増える場合がありますし、取引先や契約の問題が起きる可能性もあります。受注残の大きさと、その仕事からどれだけ利益が出るかは、別々に確認したいところです。
また、好条件の受注が増えていても、株価がすでにそれを評価している場合があります。企業の回復の根拠を見つける作業と、現在の株価でどれほど期待できるかを考える作業は、続けて行う必要があります。良い情報を知ったというだけでは、購入価格の妥当性は決まりません。
不況を耐える会社と衰退する会社を分ける
本書では、景気の波で落ち込んだ企業と、事業そのものが長期的に厳しくなっている企業を、同じように考えていないことにも注目したいところです。古くから必要とされてきた業界に目を向ける一方で、将来の回復を安易に見込めない例にも触れています。
ある製品やサービスの需要が一時的に弱まっているのか、代替技術などによって構造的に縮小しているのか。この違いは大きな意味を持ちます。過去に何度も回復してきた会社でも、事業環境が変われば、次の回復が同じ形で訪れるとは限りません。
記事独自の問いとしては、顧客が将来もその製品を必要とするか、代わりになる手段が普及していないか、会社に変化へ対応する余力があるかなどが考えられます。業界全体の需要が残るとしても、個別企業が競争に勝てるかという問題は、さらに別にあります。
財務の余裕も、ここで意味を持ちます。業績が回復するまで時間がかかる場合、会社が持つ現金、返済の負担、設備維持の費用などによって、耐えられる期間は変わります。事業の将来性と、そこまで到達するための資金の両方を見る必要があります。
売る条件も買う理由と一緒に考える
本書の各投資法では、探し方に加えて売りどきも説明されています。シナリオが崩れたとき、ほかに魅力的な銘柄が見つかったとき、短期的に大きく上昇したときなど、保有を見直すための場面が挙げられています。
この説明から読み取れるのは、企業の分析が購入前だけの作業ではないということです。買う前に考えたことは、その後の状況を評価する基準になります。業績回復を期待したなら、回復の条件が進んでいるかを確認します。資産価値を期待したなら、その価値や使い方に変化がないかを確認します。
記事独自の補足として、株価が下がった理由と、投資理由が崩れた理由を分けて記録すると、振り返りやすくなります。市場全体の下落なのか、企業の業績悪化なのか、自分の分析に見落としがあったのか。同じ下落でも、確かめるべきことは違います。
一方、株価が上がったときにも、当初の見立てと比較する必要があります。企業の価値が増えたのか、評価だけが大きく変わったのか、期待した回復をすでに織り込んだのか。利益が出ているという気分だけで保有を続けると、購入時の理由が薄れてしまう場合があります。
新しい情報で判断を修正することはあります。そのときも、最初の前提を残しておけば、なぜ考えを変えたのかを説明できます。
配当利回りと分散投資の読み方
本書では、シクリカル株を見る際に、配当利回りだけで安心しないことも読み取れます。現在の配当が高くても、業績が悪化した場合には減配や無配となる可能性があります。好況時の利益をもとにした配当を、そのまま長期に続く前提で考えないことが大切です。
記事の補足として、配当を確認するときには、金額だけでなく、その原資と会社の方針を調べたいところです。利益やキャッシュフローから無理なく出しているのか、特別な資産売却の影響があるのか、配当方針がどのように定められているのか。数字の背景を見る作業は、株価指標と同じです。
分散についても、銘柄数を増やせば十分とは限りません。景気の影響を強く受ける企業を何社も持つ場合、社名は違っていても同じ要因で業績が動くことがあります。本書では、景気敏感株の組み合わせや、ディフェンシブ株とのバランスにも触れられています。
ここからは読み手に向けた整理です。保有する会社を並べる際には、業種の名前に加えて、何が利益を左右するかも見ると理解しやすくなります。原材料価格、為替、金利、設備投資、個人消費など、共通する要因がないかを確かめることで、見かけより偏っている部分に気づけるかもしれません。
記事独自の実践メモ 企業を調べる順番
ここからは記事独自の実践メモです。企業を調べるときに迷ったら、次の順番を一例として使ってみてください。
最初は、その会社が何を売り、誰からお金を受け取っているかを確認します。事業の説明が難しくて、自分の言葉で大まかにも説明できないなら、いきなり将来の利益を計算するより、事業内容の理解に時間を使ったほうがよいかもしれません。
次に、過去の売上、利益、財務の推移を見ます。一年だけの好調さや不調さに目を奪われず、どんな変化があったかを探します。そのうえで、資産、収益、景気回復のうち、どこに価値を感じているのかを整理すると、追加で読むべき資料が絞りやすくなります。
同業他社との比較も、その会社の特徴を知る助けになります。同じ業界なのに利益率が違うなら、製品、顧客、費用、事業の構成などに違いがあるかもしれません。数字の高い低いだけで順位を付けるのではなく、違いの理由を調べることが目的です。
最後に、良いと思う理由と、不安な理由を両方書きます。不安な点が一つも出てこないときには、まだ十分に調べていない可能性も考えたいところです。分からないことを分からないまま記録するのは、分析の失敗ではありません。見送る判断を含め、自分が理解できる範囲を知るための作業になります。
記事独自の記録例 投資理由を短く残す
集めた情報から、判断の中心を短く書いてみましょう。以下は、記事用に整理した記録の例です。
たとえば、最初の一文は「この会社の価値を、何を根拠に考えているか」です。現金や土地などの保有資産なのか、本業の安定した利益なのか、販売数量や価格の回復なのか。複数の理由があっても、中心となる理由を先に置くと、説明が散らばりにくくなります。
次に、その理由を支える事実を記録します。会社が公表した数値と、自分が予想した数値を分けて書くことが大切です。受注残が増えたことは確認済みでも、そこからどの程度の利益が出るかは予想かもしれません。この区別をしないと、いつの間にか予想を確定した事実のように扱ってしまいます。
さらに、見立てが外れたと判断する条件も書きます。期待した需要が戻らない、費用が想定以上に増える、資産が減るなど、企業に応じて内容は変わります。株価が動いたという結果だけでなく、どの条件が変わったかを見直すための記録になります。
最後に、次に読む資料や確認する時点を残します。次の決算説明資料で確認することが決まっていれば、毎日同じ情報を探し続ける必要を減らせます。投資の記録は、立派な文章を書くためのものではありません。過去の自分が何を知り、何を期待していたかを、後から確かめられることに意味があります。
企業を調べた後のチェックリスト
以下は、本文の学びを確認するための記事独自のチェックリストです。
- その会社が何を売り、どこで利益を出しているかを説明できる。
- 資産・収益・景気回復のうち、主な投資理由を一つ挙げられる。
- 実績の数字と、自分や会社の予想を区別している。
- 同業他社との違いと、過去の好調・不調の理由を調べた。
- 回復が遅れた場合の資金や負債の問題を確認した。
- 見立てが外れたと判断する条件と、次に読む資料を記録した。
- 配当の高さだけで判断せず、利益や現金による裏付けを見た。
- 保有銘柄が同じ景気要因に偏っていないか考えた。
すべて埋めれば購入できるという合格表ではありません。説明できない部分を見つけ、追加で調べるために使うメモです。
自分の生活に合う学び方を考える
大きな成果を上げた投資家の本を読むと、同じように詳しく調べなければいけないと感じるかもしれません。ただ、調べられる時間も、企業分析への関心も、人によって違います。仕事や家事、育児などと両立しながら、どこまで続けられるかを考えることも大切です。
この記事の整理として、最初からたくさんの会社を追うより、身近な一社について事業と決算資料を見比べる方法もあります。商品を知っている会社でも、その商品が会社全体の利益のどれくらいを占めるかは、調べないと分かりません。身近さを入口にしながら、数字で確かめる練習になります。
また、本書の手法に興味を持つことと、すぐに資金を投じることは別々に進められます。気になる企業について仮の見通しを書き、その後の決算でどう変わったかを追うだけでも、自分が何を見落としやすいかを知る材料になります。
投資本との付き合い方は、著者と同じ成果を出せたかどうかだけでは測れません。企業を見る視点が増えた、買う理由を言葉にできた、分からないものを見送れた。そうした変化も、自分の判断を整えるうえで意味があります。暮らしのペースを大切にしながら学ぶ姿勢につなげたいところです。
この本の要点から持ち帰りたいこと
『50万円を50億円に増やした 投資家の父から娘への教え』のバリュー株投資の説明からは、企業を見るための複数の視点が得られます。保有資産を調べること、稼ぐ力を確かめること、業界の循環と将来の回復を考えること。それぞれに、見るべき資料と判断の難しさがあります。
共通するのは、指標が低いという理由だけで結論を出さないことです。PER、PBR、PSRなどは、企業を調べるための道具になりますが、それぞれに見えているものと見えていないものがあります。数字を読む際には、計算に使われた利益や資産、売上が、どんな事業の状態を表しているかを確かめる必要があります。
50億円という結果は目を引きます。その数字を入口に、本書の分析の過程へ目を向けると、日々の投資に持ち帰れる問いが増えます。自分は何に価値を感じているのか、その根拠はどの資料にあるのか、何が変われば考え直すのか。まずはその問いを、一社について丁寧に考えるところから始められます。
参考と記事の対象範囲
参考書籍は、たーちゃん著『50万円を50億円に増やした 投資家の父から娘への教え』(ダイヤモンド社)です。記事では、本書の資産バリュー株、収益バリュー株、シクリカルバリュー株の解説を中心に整理しました。表・図解は書籍の説明を踏まえた独自整理で、書籍の図版の転載ではありません。例示した架空の会社や計算、実践メモは理解を助けるための記事独自の補足で、著者の発言や実際の運用記録ではありません。
本書に登場する企業や過去の投資事例は、当時の条件のもとで説明されたものです。現在の株価、業績、配当、投資対象としての評価を示すものではありません。本記事は書籍の内容を学ぶための紹介であり、特定の金融商品の購入を勧めるものではありません。投資には元本割れのリスクがあります。
書誌情報:ダイヤモンド社の書籍紹介。書名・著者名・発行年月を確認しています。表紙画像は、たーちゃん著『50万円を50億円に増やした 投資家の父から娘への教え』(ダイヤモンド社)の書影です。